Verschillen in bouwmogelijkheden, stedenbouwkundige voorschriften en beperkingen

Bij de aankoop van een stuk grond of een huis met uitbreidingspotentieel is het niet voldoende om alleen naar de vierkante meters te kijken.

Twee percelen van vergelijkbare grootte kunnen compleet verschillende bouwmogelijkheden bieden, afhankelijk van hun bestemmingsplan, gemeentelijke voorschriften en, in sommige gevallen, milieu- of waterbeperkingen.

Een van de eerste dingen om te onderscheiden is of het gaat om stedelijk gebied of wat veel mensen landelijk gebied noemen, wat technisch gezien meestal overeenkomt met niet-bebouwbaar land.

In het geval van stedelijk gebied hangen de bouwmogelijkheden voornamelijk af van de stedenbouwkundige voorschriften van de betreffende gemeente. Dat wil zeggen, het Algemeen Stedenbouwkundig Plan (PGOU) of de stedenbouwkundige voorschriften die in die plaats van toepassing zijn. Een stuk grond in Villajoyosa, Altea, La Nucía, Finestrat, Benidorm of een andere gemeente in de regio Marina Baixa is niet hetzelfde. Elke gemeente kan verschillende voorwaarden stellen met betrekking tot toegestaan ​​gebruik, bebouwingsdichtheid, maximale hoogte, bebouwingsdichtheid, afstand tot de perceelgrens of aantal verdiepingen. Daarentegen gelden op landelijk of niet-verstedelijkt gebied de regionale regelgeving van de regio Valencia, en zijn de mogelijkheden doorgaans veel beperkter. In bepaalde gevallen, zoals bij geïsoleerde woningen in verband met agrarische activiteiten, kunnen specifieke voorwaarden gelden, waaronder een minimale perceelgrootte van 10.000 m², naast andere eisen op het gebied van stedenbouw en milieu.

Het is ook belangrijk om te onthouden dat niet alles alleen van de gemeente afhangt. Als een perceel zich in de buurt van een rivierbedding, ravijn of een gebied met een potentieel overstromingsrisico bevindt, kan de tussenkomst of toestemming van het Júcar-rivierbekkenbeheer nodig zijn, met name bij werkzaamheden aan openbaar water of binnen de oeverbeschermingszone, die een strook van 100 meter vanaf de oever omvat.

Bovendien is het raadzaam om, voordat u een perceel koopt of een bouwplan opstelt, te controleren of het perceel zich in een gebied met een potentieel overstromingsrisico bevindt. Hiervoor kunnen hulpmiddelen zoals het Nationaal Systeem voor het in kaart brengen van overstromingsgebieden (SNCZI), het geoportaal van de Júcar-rivierbekkenbeheerder, de PATRICOVA-kaart en de viewer van de regionale overheid van Valencia worden geraadpleegd. Deze hulpmiddelen maken het mogelijk om overstromingsgebieden, voorkeursstroomgebieden en verschillende risiconiveaus te bekijken. CHJ

Ik ben Hugo Van Havermaet, een vastgoedexpert uit Villajoyosa aan de Costa Blanca. Wanneer ik assisteer bij een dergelijke transactie, vind ik het essentieel om altijd twee dingen van elkaar te scheiden: wat er fysiek op een perceel staat en wat er wettelijk op gebouwd mag worden.

Het feit dat er een huis, een terras, een zwembad, een overkapping of een bijgebouw staat, betekent niet automatisch dat het mag worden uitgebreid, gerenoveerd of gelegaliseerd.

Voordat u een perceel of een huis koopt met de intentie om te bouwen, uit te breiden of te renoveren, is het raadzaam om informatie over de ruimtelijke ordening op te vragen, de bestemmingsplannen te controleren en na te gaan of er aanvullende beperkingen gelden. Deze controle kan veel problemen voorkomen.

Een ogenschijnlijk aantrekkelijke investering kan immers zijn aan aantrekkingskracht verliezen als de mogelijkheden die we voor ogen hadden, niet wettelijk uitvoerbaar blijken.
De perfecte muur voor elke kamer in huis

Een muur kan, afhankelijk van de ruimte waarin hij zich bevindt, een heel andere functie vervullen. Daarom is het verstandig om, voordat je een kleur of wandbekleding kiest, na te denken over wat je in elke ruimte wilt bereiken. Ik ben Hugo van Havermaet, makelaar, werkzaam vanuit Villajoyosa (Alicante) en hier zijn een paar ideeën om je te helpen de perfecte muur te vinden voor elke kamer in je huis.

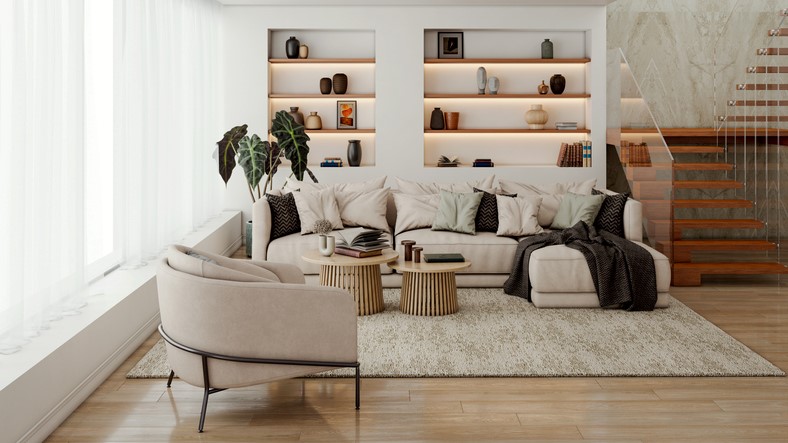
In de woonkamer is de muur achter de bank vaak een uitstekende kandidaat om de blikvanger te worden. Een contrasterende verfkleur, een fotowand of houten lambrisering kunnen de zithoek visueel afbakenen.

In de slaapkamer is de meest voor de hand liggende keuze de muur achter het hoofdeinde van het bed. Behang, een stof met textuur of verticale latten kunnen een gezellige sfeer creëren.

In de eetkamer kan een accentmuur helpen om deze ruimte visueel af te scheiden van de rest van de woonkamer, wanneer ze een gedeelde ruimte zijn.

In een hal zijn spiegels bijzonder handig. Ze stellen je in staat om te decoreren en tegelijkertijd licht te reflecteren in een ruimte die doorgaans weinig natuurlijk licht binnenlaat.

In kleine ruimtes moet je extra voorzichtig zijn. Lichte kleuren, luchtige composities en spiegels zijn vaak geschikter dan te zware wandbekleding.

Voor een kinderkamer zijn gemakkelijk te vervangen vinylstickers en behang handig, omdat je de inrichting in de loop der tijd kunt aanpassen.

We kunnen de muur ook gebruiken voor opbergruimte: open planken of wandmeubels stellen ons in staat om de verticale ruimte optimaal te benutten zonder veel ruimte in te nemen.

De verlichting moet de gekozen muur complementeren. Een muur met textuur heeft licht nodig dat het reliëf benadrukt, terwijl een verzameling schilderijen baat heeft bij gerichte verlichting.

Er bestaat niet één perfecte muur. Er is alleen de muur die het beste past bij de kenmerken van elke kamer.

Veelgemaakte fouten die u moet vermijden bij de verkoop van een onroerend goed met vruchtgebruik

Bij de verkoop van een onroerend goed met vruchtgebruik is het grootste risico meestal niet het vinden van een koper, maar het starten van de transactie zonder een duidelijk begrip van de juridische situatie.

De eerste fout is de gedachte dat de vruchtgebruiker automatisch de eigenaar is. Dit is niet het geval. De vruchtgebruiker heeft het recht om het onroerend goed te gebruiken en ervan te genieten, terwijl het blote eigendom bij een andere persoon ligt.

De tweede fout is het niet controleren hoe het vruchtgebruik is ontstaan. Het kan voor het leven zijn, voor een bepaalde periode of onder bepaalde voorwaarden. Inzicht hierin is essentieel voordat een verkoopstrategie wordt ontwikkeld.

Een ander veelvoorkomend probleem is het adverteren van het onroerend goed zonder uit te leggen dat er een vruchtgebruik bestaat. Als de koper dit ontdekt tijdens de onderhandelingen, kan hij of zij de transactie heroverwegen.

Het is ook een vergissing om aan te nemen dat de blote eigenaar het gehele onroerend goed kan verkopen zonder de vruchtgebruiker erbij te betrekken. De blote eigenaar kan zijn of haar eigen rechten overdragen, maar als de verkoop van het volledige eigendom gewenst is, is overleg met de rechthebbenden noodzakelijk.

Ook de waardebepaling verdient aandacht. Een onroerend goed met vruchtgebruik kan niet direct worden vergeleken met een ander onroerend goed zonder rechten. De koper van een bloot eigendom heeft mogelijk geen directe toegang tot het onroerend goed, en dit beïnvloedt de prijs.

Een ander aspect dat het analyseren waard is, is de belastingheffing. Afhankelijk van de structuur van de transactie kunnen er verschillende fiscale gevolgen zijn.

Tot slot mogen de kosten en verantwoordelijkheden die met het onroerend goed gepaard gaan niet worden vergeten. Het is belangrijk om te weten wat voor elke partij geldt en hoe deze tot nu toe zijn beheerd.

Ik ben Hugo van Havermaet, een makelaar werkzaam vanuit Villajoyosa (Alicante), en voordat ik het onroerend goed te koop aanbied, raad ik aan om de eigendomsakte te verzamelen, de kadastrale gegevens te controleren en precies vast te stellen wat elke eigenaar wil verkopen.

Een transactie met vruchtgebruik kan soepel verlopen wanneer alle partijen hun rechten en plichten begrijpen. De moeilijkheid ontstaat wanneer men probeert een onroerend goed dat juridisch gezien geen vruchtgebruik is, te behandelen als een conventionele verkoop.

Kun je een geërfd huis verkopen zonder eigendomsakte?

Het ontbreken van een eigendomsakte betekent niet automatisch dat een geërfd huis niet verkocht kan worden. Het betekent wel dat de juridische en documentaire status moet worden opgehelderd voordat de transactie kan worden gestart.

De eerste stap is het raadplegen van het Eigendomsregister. Een eenvoudig uittreksel (nota simple) uit het Eigendomsregister laat zien wie als eigenaar staat geregistreerd en of er geregistreerde lasten of rechten zijn.

Als het onroerend goed wel geregistreerd is, maar de eigendomsakte ontbreekt, moet de bijbehorende eigendomsakte worden gevonden. Een kopie van de notariële akte kan worden opgevraagd als de herkomst ervan bekend is.

Een andere veelvoorkomende situatie is dat het onroerend goed nog steeds op naam van een overleden familielid staat geregistreerd. In dit geval moeten de erfgenamen de erfopvolging bewijzen en de overdracht van de erfenis formaliseren om de eigendomsregistratie bij te werken.

Als deze procedure nooit correct is afgerond, kan een directe verkoop de transactie bemoeilijken.

Het geval van een onroerend goed dat nooit is geregistreerd, is nog complexer. Hier moet worden aangetoond hoe het is verkregen en welke documentatie er bestaat. Particuliere contracten, erfenisdocumenten, belastingbewijzen of oude bonnen kunnen informatie verschaffen.

Ook het kadaster moet worden geraadpleegd. Hoewel de informatie daar nuttig is, is de inschrijving als titularis in het kadaster geen vervanging voor het bewijs van eigendom.

Als er bovendien discrepanties zijn met betrekking tot de grootte van het onroerend goed of ongedocumenteerde constructies, moeten deze kwesties worden onderzocht voordat een verkoop wordt overwogen.

Er kan dus een oplossing bestaan, maar het is onverstandig om aan te nemen dat het een eenvoudig proces zal zijn.

Wanneer er meerdere erfgenamen zijn, is het ook cruciaal om het eigendomspercentage van elke erfgenaam vast te stellen en te controleren of ze allemaal instemmen met de verkoop.

Ik ben Hugo van Havermaet, makelaar, gevestigd in Villajoyosa (Alicante), en mijn advies is om eerst een grondige documentencontrole van het onroerend goed uit te voeren. Weten wat geregistreerd staat, welke documenten er zijn en wat er ontbreekt, stelt u in staat de beste aanpak te bepalen.

Eerst proberen te verkopen en daarna de situatie te regulariseren, leidt meestal tot meer onzekerheid. Het voorbereiden van de woning voordat deze op de markt wordt gebracht, biedt veel meer zekerheid voor zowel de verkoper als de koper.

Is het verplicht om het energieprestatiecertificaat te vernieuwen? Wat zeggen de nieuwe regels?

Wijzigingen in de energieregelgeving hebben bij huiseigenaren een terugkerende vraag opgeroepen: moet ik mijn energieprestatiecertificaat vernieuwen als ik er al een heb?

Het antwoord hangt af van de omstandigheden. De inwerkingtreding van nieuwe regels betekent niet automatisch dat alle eerder afgegeven certificaten direct vervangen moeten worden. Controleer daarom, voordat u een nieuw certificaat aanvraagt, de geldigheid van het bestaande document.

Een van de veranderingen betreft de certificeringsprocedure en de professionals die deze werkzaamheden mogen uitvoeren. Als de huiseigenaar een nieuw certificaat nodig heeft, moet hij of zij ervoor zorgen dat de gekozen technicus aan de vereiste kwalificaties voldoet. Let ook op eventuele aanpassingen die aan de woning zijn gedaan. Een woning kan aanzienlijk veranderd zijn sinds de laatste certificering. De installatie van zonnepanelen, de vervanging van ramen, verbeterde isolatie of de vervanging van verwarmings- en koelsystemen kunnen de energieprestatie beïnvloeden.

In deze gevallen is een herziening van het certificaat bijzonder aan te raden.

Het is bovendien belangrijk om onderscheid te maken tussen de verplichting om een ​​certificaat te hebben en de wenselijkheid om het certificaat te actualiseren om de huidige staat van de woning nauwkeurig weer te geven. Deze twee zaken zijn niet altijd hetzelfde. Voor wie een woning wil verkopen of verhuren, is accurate energie-informatie essentieel voor het verkoopproces. Het energielabel toont de energieprestatie van de woning en biedt potentiële kopers een referentiepunt met betrekking tot de prestaties van het pand.

Het kan ook nuttig zijn om verbeterpunten te identificeren. Als de woning een minder gunstige energieprestatie heeft, kan de eigenaar overwegen of bepaalde maatregelen de energieprestatie kunnen verbeteren voordat de woning op de markt wordt gebracht. Grote renovaties zijn niet altijd nodig. Het isoleren van bepaalde elementen, het verbeteren van de ramen en deuren of het vervangen van verouderde apparatuur kan onderdeel zijn van een geleidelijke strategie.

Ik ben Hugo van Havermaet, makelaar, werkzaam vanuit Villajoyosa (Alicante), en mijn aanbeveling is om het energielabel samen met de rest van de documenten van de woning te controleren voordat u deze te koop aanbiedt.

Energieregelgeving speelt een steeds belangrijkere rol in de vastgoedmarkt. Weten wanneer een certificaat moet worden bijgewerkt en wanneer het alleen nodig is om de geldigheid ervan te controleren, stelt u in staat beter te voldoen aan de regelgeving en onnodige kosten of procedures te vermijden.

Aan welk profiel moet de bank voldoen om een ​​subrogatie te accepteren?

Hypotheeksubrogatie is een steeds aantrekkelijker alternatief geworden voor mensen die hun leenvoorwaarden willen verbeteren. Hoewel het overzetten van een hypotheek van de ene bank naar de andere aanzienlijke besparingen kan opleveren, wordt niet elke aanvrager door de nieuwe kredietverstrekker goedgekeurd. De sleutel ligt in het financiële profiel van de lener.

Een van de eerste aspecten die elke bank analyseert, is de stabiliteit van de baan. Baanzekerheid en een vast inkomen wekken doorgaans een positievere indruk dan een minder voorspelbare werksituatie. De kredietverstrekker wil er zeker van zijn dat de klant de betalingen gedurende de gehele looptijd van de lening kan blijven voldoen.

Inkomen speelt ook een cruciale rol. Banken hechten over het algemeen waarde aan hypotheeklasten die niet meer dan ongeveer 30% tot 35% van het netto maandinkomen van het huishouden bedragen. Hoe lager de schuld, hoe groter de kans op een concurrerend aanbod.

Een andere doorslaggevende factor is de financiële geschiedenis. Openstaande leningen, eerdere betalingsachterstanden of een vermelding op een zwarte lijst van kredietverstrekkers kunnen de goedkeuring van een hypotheeksubrogatie aanzienlijk belemmeren. Omgekeerd straalt een schone kredietgeschiedenis solvabiliteit en financiële verantwoordelijkheid uit.

Ook het hypotheekpand speelt een rol. De bank vraagt ​​doorgaans om een ​​bijgewerkte taxatie om de waarde van de woning te verifiëren en de relatie tussen de openstaande schuld en de marktwaarde van de woning te analyseren. Hoe groter het opgebouwde eigen vermogen in de woning, hoe lager het risico voor de bank.

Bovendien kan het hebben van spaargeld, beleggingen of aanvullende financiële producten het imago van de aanvrager verbeteren. Hoewel niet altijd essentieel, is extra financiële zekerheid meestal een positieve factor tijdens de beoordeling van de leningaanvraag.

Veel mensen denken dat een hypotheekoverdracht alleen maar draait om het vinden van een lagere rente, maar in werkelijkheid voert de bank een vergelijkbare beoordeling uit als bij een nieuwe hypotheek. Daarom is het raadzaam om alle benodigde documentatie voor te bereiden en uw werkelijke financiële situatie van tevoren te begrijpen.

Ik ben Hugo Van Havermaet en als vastgoedprofessional raad ik aan om periodiek de hypotheekvoorwaarden te herzien en te analyseren of er ruimte is voor verbetering. Goede planning en een solide financieel profiel kunnen de deur openen naar gunstigere voorwaarden en aanzienlijke besparingen in de komende jaren.